
Por Miguel José Ribeiro de Oliveira
Portal Vida Econômica
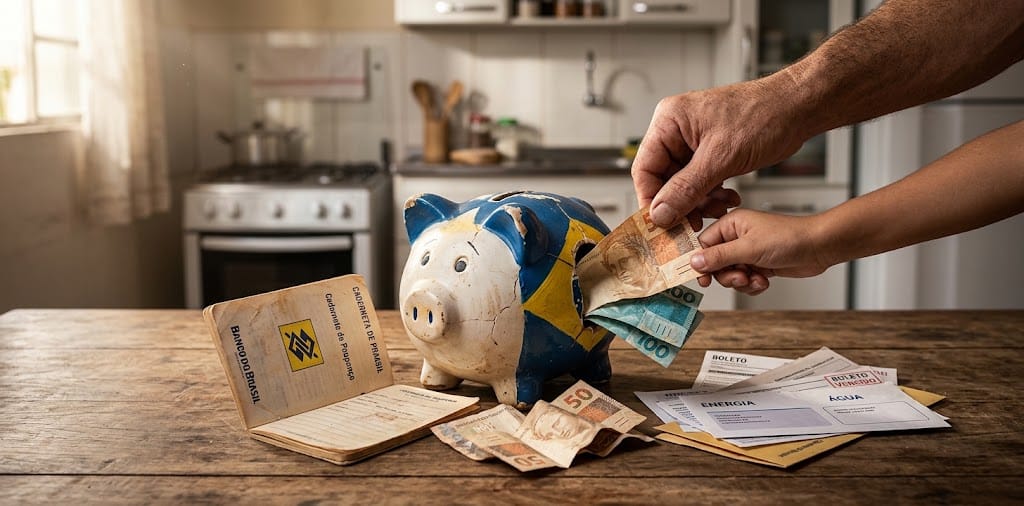
A caderneta de poupança voltou a registrar mais saques do que depósitos em setembro de 2026, reforçando uma tendência de perda de recursos que vem se prolongando nos últimos anos. Os dados divulgados pelo Banco Central do Brasil mostram que a modalidade continua enfrentando dificuldades para atrair e manter os recursos dos poupadores, em um cenário marcado por juros elevados, endividamento das famílias e necessidade de reorganização dos orçamentos domésticos.
Em setembro, os saques líquidos da poupança totalizaram R$ 9,350 bilhões. Os depósitos somaram R$ 338,993 bilhões, enquanto as retiradas alcançaram R$ 348,343 bilhões. O resultado foi negativo pelo quarto mês consecutivo, após a captação líquida positiva registrada em maio.
No acumulado de janeiro a setembro, a retirada líquida chegou a R$ 66,432 bilhões, evidenciando que a saída de recursos permanece um desafio para o sistema de poupança brasileiro.
Os números da poupança em setembro
Os principais indicadores do mês demonstram a dimensão da movimentação financeira registrada pela caderneta.
| Indicador | Setembro de 2026 |
| Total de depósitos | R$ 338,993 bilhões |
| Total de saques | R$ 348,343 bilhões |
| Captação líquida | – R$ 9,350 bilhões |
| Rendimentos creditados | R$ 6,526 bilhões |
| Saldo total da poupança ao final do mês | R$ 1,012 trilhão |
| Saques líquidos acumulados no ano | R$ 66,432 bilhões |
Fonte: Banco Central do Brasil
É importante observar que a captação líquida negativa não significa necessariamente que todos os poupadores estejam retirando seus recursos ou que a poupança tenha deixado de ser utilizada. Os números representam o resultado agregado entre depósitos e saques realizados no período.
Além disso, o saldo total permanece superior a R$ 1 trilhão, demonstrando que a caderneta ainda ocupa posição relevante na organização financeira de milhões de brasileiros.
Por que os brasileiros estão retirando dinheiro da poupança?
O comportamento da poupança precisa ser analisado a partir de três fatores principais: a situação financeira das famílias, a concorrência com outras modalidades de investimento e as condições da economia brasileira.
O primeiro fator é a necessidade de recursos para cobrir despesas correntes. O custo de vida, as prestações de financiamentos, as despesas com moradia, alimentação, saúde e educação e o pagamento de dívidas podem levar muitas famílias a utilizar as reservas acumuladas.
Quando a renda não acompanha o crescimento das despesas, a poupança deixa de funcionar exclusivamente como instrumento de formação de patrimônio e passa a ser uma fonte de recursos para a manutenção do orçamento doméstico.
O segundo fator é a rentabilidade. Com a taxa básica de juros em patamar elevado, investimentos de renda fixa, como títulos públicos e determinados CDBs, podem oferecer retornos superiores aos da caderneta, dependendo das condições de cada aplicação, dos impostos, das taxas cobradas e do prazo de investimento.
O terceiro fator é a busca por liquidez e segurança. Muitos brasileiros mantêm dinheiro na poupança pela facilidade de movimentação, pela simplicidade de utilização e pela familiaridade com essa modalidade. Outros, entretanto, procuram alternativas que permitam melhorar o rendimento sem comprometer excessivamente a disponibilidade dos recursos.
Esses fatores não atuam isoladamente. A saída de recursos pode refletir tanto dificuldades financeiras quanto decisões conscientes de realocação dos investimentos.
A concorrência com outras aplicações financeiras
A poupança possui características que a tornam acessível, mas sua rentabilidade pode ser menos competitiva em determinados cenários de juros elevados.
Quando a taxa Selic está acima de 8,5% ao ano, a remuneração básica da caderneta corresponde a 0,5% ao mês, acrescida da Taxa Referencial (TR). A rentabilidade efetiva depende, portanto, também do comportamento da TR.
Em contrapartida, investimentos como CDBs, títulos do Tesouro Direto e fundos de renda fixa podem apresentar retornos diferentes, conforme suas características e condições de mercado.
Isso não significa que a poupança seja necessariamente inadequada. A escolha deve considerar o objetivo financeiro, a necessidade de acesso imediato ao dinheiro, o prazo da aplicação, os custos, a tributação e os riscos envolvidos.
O investidor também precisa observar as condições de proteção aplicáveis a cada produto. A cobertura do Fundo Garantidor de Créditos, por exemplo, está sujeita a regras e limites específicos e não se aplica indistintamente a todos os investimentos.
Os reflexos para o financiamento imobiliário
A saída de recursos da poupança também merece atenção por sua relação histórica com o financiamento habitacional.
Uma parcela importante dos recursos captados pela caderneta está vinculada ao Sistema Brasileiro de Poupança e Empréstimo (SBPE), associado ao financiamento imobiliário. Quando há saídas persistentes, surgem desafios adicionais para a composição das fontes de recursos destinadas ao crédito habitacional.
Isso não significa que cada real retirado da poupança provoque automaticamente uma redução equivalente no financiamento imobiliário. O volume de crédito também depende das regras de direcionamento dos recursos, das fontes alternativas de captação, das condições de financiamento e das decisões das instituições financeiras.
Ainda assim, a manutenção de fontes estáveis de recursos é importante para o funcionamento do mercado imobiliário, para a oferta de crédito de longo prazo e para a realização do sonho da casa própria.
O que precisa ser feito?
A reversão desse quadro depende de um conjunto de condições econômicas e financeiras.
Em primeiro lugar, é fundamental fortalecer o crescimento da renda e do emprego, permitindo que as famílias consigam pagar suas despesas e, simultaneamente, formar reservas financeiras.
Em segundo lugar, é necessário ampliar a educação financeira, para que os consumidores compreendam melhor as diferenças entre as modalidades de investimento, os efeitos dos juros compostos e os riscos de comprometer excessivamente a renda com dívidas.
Também é importante estimular a concorrência entre instituições financeiras, ampliar a transparência sobre custos e rentabilidade e facilitar o acesso a produtos adequados aos diferentes perfis de investidores.
Por fim, a redução sustentável da inflação e dos juros, quando as condições econômicas permitirem, pode contribuir para aliviar o orçamento das famílias e melhorar o ambiente para o investimento e o crédito. Essa evolução, contudo, depende da trajetória da economia e da condução da política monetária, não sendo possível atribuí-la a uma medida isolada.
Conclusão
Os dados de setembro mostram que a poupança continua enfrentando um cenário de retiradas superiores aos depósitos. A captação líquida negativa de R$ 9,350 bilhões no mês e as perdas acumuladas de R$ 66,432 bilhões em 2026 reforçam a importância de acompanhar a evolução da renda, do endividamento e das decisões de investimento das famílias brasileiras.
Apesar desse movimento, a caderneta permanece relevante pela simplicidade, pela liquidez e por sua presença na vida financeira da população.
O desafio é criar condições para que os brasileiros consigam não apenas pagar suas contas, mas também poupar regularmente e construir reservas para emergências e objetivos futuros. Uma economia com famílias financeiramente mais equilibradas tende a oferecer melhores condições para o consumo sustentável, o investimento e o crescimento de longo prazo.