
Por Miguel José Ribeiro de Oliveira
Portal Vida Econômica
A decisão do Comitê de Política Monetária (Copom), do Banco Central, anunciada nesta quarta-feira, 4 de novembro de 2026, de manter inalterada a taxa básica de juros da economia, a Selic, em 13,75% ao ano, representa um sinal importante sobre os desafios enfrentados pela economia brasileira. A decisão interrompe um ciclo de cinco reduções consecutivas dos juros iniciado em março e demonstra que, apesar da desaceleração da atividade econômica, o Banco Central ainda considera necessário manter uma política monetária bastante restritiva para combater as pressões inflacionárias.
A decisão foi unânime e reflete a preocupação da autoridade monetária com o comportamento da inflação, a deterioração das expectativas dos agentes econômicos, as incertezas relacionadas ao cenário fiscal e os efeitos do ambiente internacional sobre a economia brasileira.
O comunicado do Copom destacou que o cenário externo se tornou mais adverso, especialmente em razão do prolongamento dos conflitos no Oriente Médio, que pressionam os preços internacionais do petróleo e seus derivados, além da manutenção de condições monetárias restritivas nas principais economias desenvolvidas.
No ambiente doméstico, o Banco Central identificou uma desaceleração mais acentuada da atividade econômica, especialmente nos setores mais sensíveis aos ciclos econômicos. Entretanto, a inflação voltou a apresentar aceleração, tanto no índice geral como nos indicadores subjacentes, permanecendo acima do limite superior do intervalo de tolerância da meta.
Outro fator de preocupação está relacionado às expectativas inflacionárias. As projeções coletadas pelo Banco Central apontam inflação de 5,2% para 2026 e 4,8% para 2027, distantes da meta central de 3%.
Diante desse conjunto de fatores, o Copom optou por interromper o processo de redução dos juros e manter a Selic em um patamar considerado significativamente contracionista.
Os impactos sobre as operações de crédito
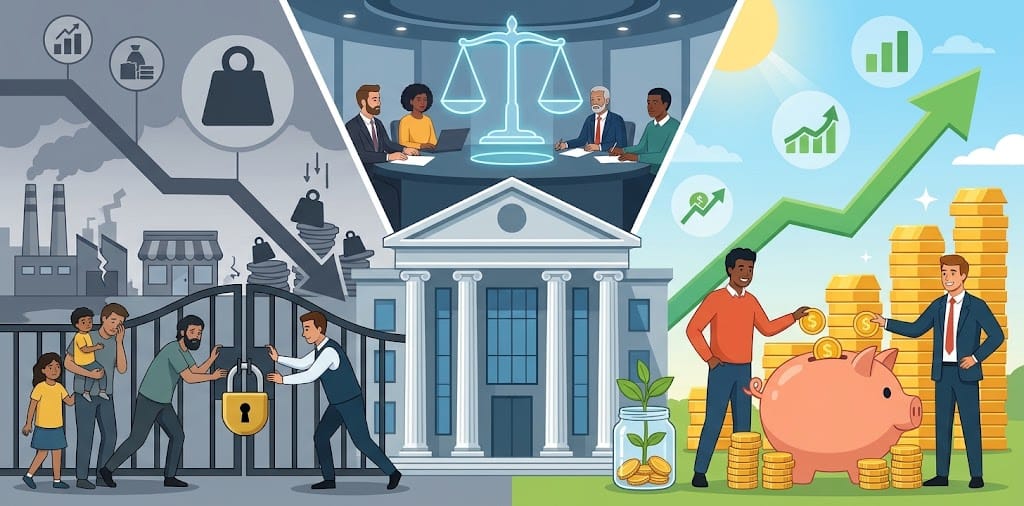
A manutenção da Selic em 13,75% representa a continuidade de um ambiente de crédito caro para famílias e empresas. Embora a taxa básica não determine isoladamente os juros cobrados pelos bancos, ela influencia diretamente o custo de captação das instituições financeiras, o preço do dinheiro e as condições de concessão de empréstimos e financiamentos.
O impacto é particularmente importante em uma economia que já convive com elevado comprometimento da renda das famílias, inadimplência expressiva, dificuldades financeiras das empresas e necessidade de recuperação do consumo e dos investimentos produtivos.
Nas operações de crédito para pessoas físicas, a manutenção dos juros elevados tende a preservar o custo elevado dos empréstimos pessoais, crédito consignado, financiamento de veículos e demais modalidades de financiamento.
No crédito imobiliário, o cenário também merece atenção. As taxas praticadas pelos bancos dependem de fatores adicionais, como custo dos recursos direcionados, disponibilidade de funding, condições de mercado e políticas comerciais das instituições. Entretanto, juros elevados na economia dificultam a redução do custo dos financiamentos habitacionais e podem comprometer a capacidade de compra das famílias.
Para as empresas, especialmente as pequenas e médias, o custo financeiro continua sendo um obstáculo relevante. Capital de giro, antecipação de recebíveis, desconto de duplicatas e financiamento de investimentos permanecem pressionados, reduzindo margens, capacidade de produção e geração de empregos.
Outro aspecto importante é que a manutenção dos juros elevados pode aumentar a seletividade dos bancos na concessão de crédito. Com maior percepção de risco e custo financeiro elevado, as instituições tendem a exigir garantias adicionais, analisar mais rigorosamente a capacidade de pagamento e restringir operações para clientes com maior risco de inadimplência.
Portanto, não basta observar apenas o volume de crédito concedido. É necessário acompanhar também as taxas médias de juros, os spreads bancários, os prazos das operações, os níveis de inadimplência e o comprometimento da renda das famílias.
A recuperação sustentável do mercado de crédito depende de uma combinação de fatores: inflação controlada, redução dos juros básicos, melhora das condições fiscais, diminuição do risco de crédito e recuperação da renda e da confiança dos consumidores e empresários.
Como ficam os investimentos?
Se, por um lado, a manutenção da Selic representa um obstáculo para quem precisa de crédito, por outro, preserva condições bastante favoráveis para os investidores que possuem recursos disponíveis para aplicações financeiras.
Com juros básicos de 13,75% ao ano, os investimentos em renda fixa continuam oferecendo retornos nominais elevados, especialmente aqueles atrelados à taxa Selic ou ao CDI.
Tesouro Selic, CDBs, fundos DI e outras aplicações de renda fixa pós-fixadas permanecem entre as alternativas que merecem atenção dos investidores que buscam segurança, liquidez e previsibilidade de remuneração.
Entretanto, é fundamental observar a rentabilidade líquida, considerando Imposto de Renda, taxas de administração, prazos de aplicação e eventuais condições de resgate.
Os investimentos prefixados e aqueles indexados à inflação também merecem atenção. Caso ocorra uma redução dos juros no futuro, os títulos prefixados adquiridos anteriormente poderão apresentar valorização no mercado secundário. O mesmo pode acontecer com títulos indexados ao IPCA, dependendo do comportamento das taxas de juros reais.
Entretanto, essas aplicações estão sujeitas à marcação a mercado, podendo apresentar oscilações negativas quando as taxas de juros exigidas pelo mercado aumentam.
A renda variável, por sua vez, continua enfrentando um ambiente desafiador. Juros elevados aumentam a atratividade da renda fixa e elevam o custo de capital das empresas, o que pode reduzir a disposição dos investidores para assumir riscos em ações e outros ativos de maior volatilidade.
Isso não significa que a renda variável deva ser descartada, mas exige uma avaliação criteriosa dos fundamentos das empresas, dos preços dos ativos e do horizonte de investimento.
Quadro comparativo: impactos da manutenção da Selic
| Modalidade | Principais consequências |
| Crédito pessoal | Manutenção de custos elevados |
| Crédito consignado | Condições ainda pressionadas pelo custo financeiro |
| Financiamento de veículos | Dificuldade para redução das prestações |
| Crédito imobiliário | Maior dificuldade para redução das taxas |
| Capital de giro | Custo elevado para as empresas |
| Desconto de duplicatas | Pressão sobre o custo financeiro empresarial |
| Tesouro Selic | Rentabilidade nominal elevada |
| CDBs e fundos DI | Condições favoráveis na renda fixa pós-fixada |
| Títulos prefixados | Possibilidade de valorização se as taxas futuras caírem |
| Títulos atrelados ao IPCA | Oportunidades de proteção contra a inflação |
| Ações | Maior competição com a renda fixa e custo de capital elevado |
O que esperar dos próximos meses?
O comunicado do Banco Central não apresentou compromisso com uma trajetória específica para os próximos movimentos da taxa básica de juros. O Comitê deixou claro que continuará acompanhando o comportamento da inflação, das expectativas, da atividade econômica e das condições financeiras domésticas e internacionais.
Essa postura demonstra que a autoridade monetária pretende preservar sua capacidade de reação diante de mudanças no cenário econômico.
Um dos principais desafios será encontrar o equilíbrio entre a necessidade de controlar a inflação e os efeitos negativos que a manutenção prolongada de juros elevados provoca sobre a atividade econômica.
É importante considerar que os juros elevados não afetam apenas o custo dos empréstimos. Eles também comprometem o consumo das famílias, reduzem a capacidade de investimento das empresas, dificultam a expansão da produção e podem retardar a geração de empregos e renda.
Além disso, o custo de financiamento da dívida pública permanece elevado, ampliando as despesas com juros e tornando ainda mais importante a busca pelo equilíbrio das contas públicas.
Nesse contexto, a política monetária precisa ser acompanhada por medidas que contribuam para a melhoria do ambiente econômico, especialmente responsabilidade fiscal, previsibilidade das regras, aumento da produtividade, estímulo aos investimentos e ampliação da capacidade de crescimento do País.
Crédito mais acessível e crescimento econômico precisam voltar à agenda
A manutenção da Selic em 13,75% ao ano evidencia que o combate à inflação continua sendo a prioridade da política monetária. Entretanto, os efeitos de uma política de juros elevados precisam ser permanentemente avaliados, principalmente diante dos sinais de desaceleração econômica.
O Brasil necessita de inflação sob controle, mas também precisa de condições financeiras que permitam às famílias consumir, às empresas investir e produzir e ao sistema financeiro ampliar a oferta de crédito de maneira sustentável.
Não se trata de defender uma redução artificial dos juros, mas de criar as condições econômicas necessárias para que essa redução possa ocorrer sem comprometer a estabilidade monetária.
Para os investidores, o atual cenário continua oferecendo oportunidades relevantes na renda fixa, mas exige atenção à diversificação e aos riscos de mercado. Para os tomadores de crédito, o momento recomenda cautela, planejamento financeiro e avaliação criteriosa do custo efetivo total das operações.
O grande desafio para os próximos meses será transformar a estabilidade de preços em condições efetivas para a retomada do crescimento econômico, com expansão responsável do crédito, recuperação dos investimentos produtivos e melhoria da renda e do emprego.
Afinal, uma economia saudável precisa combinar inflação controlada, juros compatíveis com o crescimento sustentável e um sistema financeiro capaz de financiar o desenvolvimento do País.
Miguel José Ribeiro de Oliveira
Portal Vida Econômica