
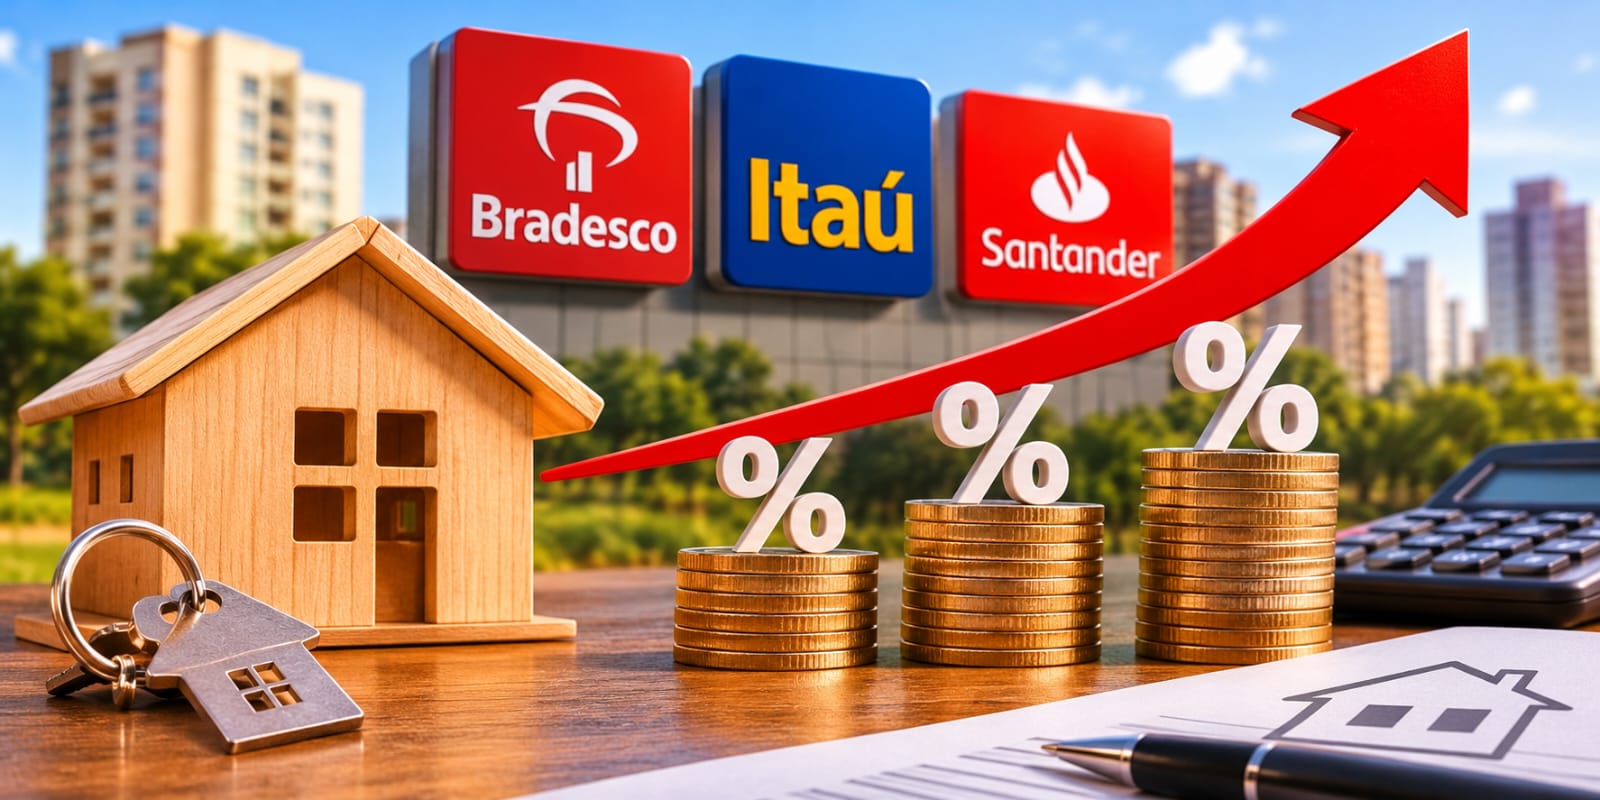
Aumento das taxas pode elevar significativamente as prestações e reduzir o poder de compra das famílias. Simulações mostram que, em um financiamento de R$ 500 mil por 30 anos, o acréscimo na primeira prestação pode ultrapassar R$ 1.200, dependendo do banco e da modalidade.
Por Miguel José Ribeiro de Oliveira
O sonho da casa própria ficou mais caro. Em um movimento que merece atenção de todos aqueles que pretendem adquirir um imóvel por meio de financiamento, importantes instituições financeiras elevaram, nos últimos dias, as taxas de juros cobradas nas operações de crédito imobiliário.
Bradesco, Itaú Unibanco e Santander anunciaram reajustes em suas taxas, tornando mais caro o financiamento para novos compradores. O movimento ocorre em um momento particularmente delicado para o mercado imobiliário, marcado por juros ainda elevados, restrições no orçamento das famílias e dificuldades de acesso ao crédito.
O Bradesco iniciou os reajustes, elevando sua taxa mínima de referência de 11,69% para 15% ao ano, acrescida da Taxa Referencial (TR), para a maioria dos clientes. O Itaú aumentou sua taxa de 11,99% para 12,95% ao ano mais TR. Já o Santander anunciou a elevação de 11,69% para 12,49% ao ano mais TR, com vigência a partir de 30 de outubro.
São aumentos expressivos, principalmente no caso do Bradesco, que representa uma elevação de 3,31 pontos percentuais.
Até o momento, a Caixa Econômica Federal não havia anunciado reajuste equivalente, mantendo-se como uma referência importante para o mercado de financiamento habitacional.
Por que os bancos estão aumentando os juros?
Uma das principais razões apontadas para os reajustes é a elevação das taxas de juros futuras no mercado financeiro, que influencia diretamente o custo de captação dos recursos utilizados pelos bancos para financiar a aquisição de imóveis.
É importante destacar que o financiamento imobiliário possui características diferentes de outras modalidades de crédito. Trata-se de uma operação de longo prazo, que pode chegar a 30 ou 35 anos. Portanto, os bancos precisam considerar não apenas a taxa básica de juros atual, mas também as expectativas para a inflação, os juros futuros, o custo de captação e os riscos envolvidos durante todo o período do contrato.
Outro fator importante é a redução dos depósitos de poupança, tradicional fonte de recursos para o financiamento habitacional. Com os saques líquidos, as instituições financeiras precisam administrar melhor suas fontes de recursos e seus custos de financiamento.
Nesse cenário, mesmo que a taxa Selic esteja em trajetória de redução, os juros do financiamento imobiliário podem subir.
Isso acontece porque a formação das taxas de crédito imobiliário não depende exclusivamente da Selic. O custo de captação, as expectativas econômicas, a disponibilidade de recursos e a estratégia comercial de cada instituição também influenciam as condições oferecidas aos clientes.
Como ficaram as taxas dos principais bancos?
O movimento de reajuste pode ser observado na comparação das taxas mínimas anunciadas pelas três instituições:
| Instituição | Taxa anterior | Nova taxa | Aumento |
| Bradesco | 11,69% | 15,00% | 3,31 p.p. |
| Itaú | 11,99% | 12,95% | 0,96 p.p. |
| Santander | 11,69% | 12,49% | 0,80 p.p. |
Taxas anuais, acrescidas da TR. Valores de referência para novas operações e sujeitos à análise de crédito e às condições comerciais de cada instituição.
O aumento do Bradesco chama especialmente a atenção, pois representa uma mudança bastante significativa nas condições de financiamento.
No Itaú e no Santander, embora os reajustes sejam menores, também representam um encarecimento importante para quem pretende assumir uma dívida imobiliária de longo prazo.
Quanto vai aumentar a prestação do financiamento imobiliário?
Para compreender o impacto efetivo desses reajustes, elaboramos simulações considerando um financiamento de R$ 500 mil, com prazo de 30 anos (360 meses), comparando as taxas anteriores com as novas condições anunciadas.
Para facilitar a comparação, foram considerados os sistemas SAC e Price, sem incluir a TR, seguros obrigatórios, tarifas bancárias e demais encargos.
Simulação 1 – Sistema SAC
No sistema SAC, a amortização mensal do saldo devedor é constante, fazendo com que as prestações comecem maiores e diminuam gradativamente ao longo do contrato.
| Banco | Primeira prestação antes | Primeira prestação agora | Aumento mensal inicial |
| Bradesco | R$ 6.017 | R$ 7.246 | R$ 1.230 |
| Itaú | R$ 6.130 | R$ 6.489 | R$ 359 |
| Santander | R$ 6.017 | R$ 6.317 | R$ 300 |
Simulação 2 – Sistema Price
No sistema Price, as prestações são calculadas para permanecer constantes durante o período, desconsiderando eventuais alterações de indexadores e encargos.
| Banco | Prestação antes | Prestação agora | Aumento mensal |
| Bradesco | R$ 4.802 | R$ 5.947 | R$ 1.145 |
| Itaú | R$ 4.905 | R$ 5.235 | R$ 331 |
| Santander | R$ 4.802 | R$ 5.077 | R$ 275 |
Simulações, calculadas com taxas anuais efetivas convertidas em taxas mensais equivalentes, financiamento de R$ 500 mil e prazo de 360 meses. Não representam propostas comerciais dos bancos. Os valores efetivos dependerão da taxa aprovada, do indexador, dos seguros e do Custo Efetivo Total (CET).
Os números demonstram como uma alteração aparentemente pequena na taxa de juros pode representar milhares de reais adicionais no orçamento das famílias ao longo dos anos.
No caso do Bradesco, por exemplo, a primeira prestação pelo SAC aumenta aproximadamente R$ 1.230 por mês. Isso significa um acréscimo superior a R$ 14 mil em um ano, considerando apenas a diferença inicial das prestações.
É importante lembrar que, no SAC, essa diferença tende a diminuir com a amortização do saldo devedor, enquanto no Price a prestação calculada permanece constante nas condições consideradas.
O impacto sobre o mercado imobiliário
O encarecimento do crédito imobiliário poderá produzir consequências importantes para o setor da construção civil, incorporadoras, imobiliárias e toda a cadeia produtiva relacionada ao mercado de imóveis.
Quando os juros aumentam, a capacidade de financiamento das famílias diminui. Com a mesma renda, o comprador passa a conseguir financiar um valor menor, sendo obrigado a aumentar a entrada, procurar um imóvel mais barato ou adiar a decisão de compra.
Esse cenário pode reduzir a velocidade de comercialização dos imóveis, especialmente nos segmentos de médio e alto padrão, que dependem de maneira significativa do financiamento bancário.
Também existe o efeito sobre os lançamentos imobiliários e os investimentos das incorporadoras. A redução da demanda pode levar empresas a reverem seus projetos, cronogramas de lançamentos e estratégias comerciais.
O impacto não se limita ao comprador. A construção civil é um importante gerador de empregos e renda, movimentando diversos segmentos da economia, desde a indústria de materiais de construção até os serviços especializados.
Portanto, o encarecimento do crédito habitacional pode produzir efeitos que vão além do mercado financeiro, atingindo a atividade econômica e a geração de empregos.
O que o consumidor deve fazer antes de financiar?
Diante desse novo cenário, o consumidor precisa redobrar os cuidados antes de assumir um compromisso financeiro que poderá durar décadas.
Algumas medidas são fundamentais:
- Pesquisar diferentes instituições financeiras: as taxas podem variar significativamente entre os bancos e de acordo com o relacionamento do cliente.
- Comparar o Custo Efetivo Total (CET): não basta observar apenas a taxa de juros. É necessário considerar seguros, tarifas e demais encargos.
- Avaliar o valor da entrada: quanto maior a entrada, menor será o montante financiado e o custo total dos juros.
- Comparar SAC e Price: cada sistema possui características diferentes e deve ser avaliado de acordo com a capacidade financeira da família.
- Evitar comprometer excessivamente a renda: é importante manter uma margem financeira para despesas inesperadas e outras obrigações.
- Analisar a possibilidade de amortizações antecipadas: utilizar recursos extras para reduzir o saldo devedor pode representar uma economia importante.
Outro ponto merece atenção: quem já possui um contrato de financiamento imobiliário assinado não sofre automaticamente os reajustes anunciados para novas operações. Prevalecem as condições estabelecidas no contrato, inclusive as regras de correção e atualização previstas.
O papel da Caixa Econômica Federal
A posição da Caixa Econômica Federal merece acompanhamento especial, uma vez que a instituição possui participação predominante no mercado de financiamento habitacional brasileiro.
Caso a Caixa mantenha suas condições atuais, poderá ampliar sua competitividade em relação aos bancos privados, atraindo consumidores que buscam alternativas para financiar a aquisição de imóveis.
Entretanto, é necessário observar que as condições oferecidas pela Caixa variam conforme a modalidade de financiamento, a renda familiar, o enquadramento no Sistema Financeiro da Habitação (SFH), o relacionamento com o banco e as regras dos programas habitacionais.
Também é importante destacar que as taxas de referência dos bancos privados não significam que todos os clientes conseguirão contratar o financiamento exatamente por aqueles percentuais.
Atenção também ao SFH e ao uso do FGTS
A elevação das taxas traz outra questão importante: o enquadramento do financiamento no Sistema Financeiro da Habitação (SFH) ou no Sistema de Financiamento Imobiliário (SFI).
As operações enquadradas no SFH seguem regras específicas, inclusive quanto aos limites de juros e às condições de utilização do FGTS, desde que atendidos os requisitos legais.
Quando a taxa ou as características da operação não permitem o enquadramento no SFH, o financiamento pode ser realizado pelo SFI, que possui condições de negociação diferentes.
Por isso, o comprador deve verificar não apenas a taxa anunciada, mas também a modalidade em que seu financiamento será contratado e se poderá utilizar o FGTS na aquisição ou amortização do imóvel.
Conclusão: mais um obstáculo para o acesso à casa própria
O aumento das taxas de financiamento imobiliário representa mais um desafio para as famílias brasileiras e para o próprio mercado habitacional.
Em um país onde a aquisição da casa própria depende, para grande parte da população, de financiamentos de longo prazo, o custo do crédito é um dos principais determinantes da capacidade de compra.
A elevação dos juros reduz o poder aquisitivo das famílias, limita o valor dos imóveis que podem ser adquiridos e pode comprometer o ritmo de crescimento do setor imobiliário.
É fundamental que o mercado acompanhe a evolução dos juros futuros, o custo de captação dos bancos e as condições de financiamento oferecidas pelas instituições financeiras.
Mais do que simplesmente reduzir a taxa básica de juros, o desafio é criar condições para que o crédito volte a ser acessível, com custos compatíveis com a capacidade financeira das famílias e com as necessidades de investimento da economia.
Afinal, a casa própria não representa apenas a aquisição de um patrimônio. É também segurança, estabilidade familiar e qualidade de vida. Quando o financiamento fica mais caro, o sonho de milhões de brasileiros se torna mais distante.
Miguel José Ribeiro de Oliveira