
Por Miguel José Ribeiro de Oliveira
O Brasil está diante de um quadro que exige atenção e, principalmente, ações coordenadas. A combinação de inadimplência elevada de famílias e empresas, juros ainda muito altos, crédito mais seletivo, redução da renda disponível, desaceleração do consumo e aumento das dificuldades financeiras das empresas começa a formar um círculo vicioso que pode comprometer o crescimento econômico.
Os números mais recentes ajudam a dimensionar o problema.
Em julho de 2026, o Brasil atingiu 83,9 milhões de consumidores inadimplentes, segundo a Serasa Experian, enquanto o número de empresas inadimplentes chegou a 9,2 milhões de CNPJs, com dívidas que somavam R$ 238,6 bilhões. As micro e pequenas empresas representavam 8,7 milhões desse universo.
No sistema financeiro, os dados do Banco Central também são preocupantes. A inadimplência do crédito livre atingiu 6,4% em julho, o maior nível da série histórica iniciada em 2011. Entre as pessoas físicas, chegou a 7,8% e, entre as empresas, a 4,2%.
O problema, portanto, não está restrito às famílias ou às empresas. Ele está atingindo simultaneamente os dois lados da economia.
O círculo vicioso da inadimplência
O mecanismo é relativamente simples.
Quando os juros permanecem elevados, o custo das novas operações de crédito aumenta. O consumidor que precisa recorrer ao cartão, ao crédito pessoal ou ao financiamento passa a comprometer uma parcela maior da renda com o pagamento das prestações.
Quando a renda não acompanha esse aumento, cresce o risco de atraso.
Nas empresas, o processo é semelhante. Uma companhia que precisa de capital de giro para financiar estoques, folha de pagamento ou fornecedores encontra crédito mais caro e, em determinados casos, mais difícil de obter.
Com maior comprometimento do caixa, aumentam os atrasos com fornecedores, bancos e tributos. Em situações mais graves, a empresa precisa renegociar suas dívidas ou recorrer à recuperação judicial.
A recuperação judicial, portanto, muitas vezes não é a origem do problema. É a consequência final de uma deterioração financeira que começa muito antes.
Dados da Serasa Experian mostram que, somente até abril de 2026, haviam sido registrados 268 pedidos de recuperação judicial, envolvendo 602 CNPJs no acumulado do ano.
O crédito precisa voltar a funcionar como instrumento de crescimento
Existe uma diferença fundamental entre simplesmente aumentar o volume de crédito e melhorar a qualidade do crédito.
O Brasil precisa de crédito sustentável, com taxas compatíveis com a capacidade de pagamento dos tomadores e prazos adequados ao perfil de cada operação.
Não adianta colocar mais dinheiro no mercado se esse dinheiro chega ao consumidor ou à empresa com taxas tão elevadas que aumenta a probabilidade de inadimplência.
O Banco Central já identificou esse problema. O Comitê de Estabilidade Financeira apontou que o comprometimento da renda das famílias atingiu o maior nível da série histórica e que os níveis elevados de ativos problemáticos e de probabilidade de default indicam que o risco de crédito deve permanecer elevado.
Por isso, é necessário atacar simultaneamente juros, spreads, risco, garantias, prazo e competição bancária.
1. A queda dos juros precisa continuar de forma sustentável
A redução da Selic é importante, mas não suficiente.
Mesmo com a queda recente dos juros básicos, o crédito continua caro. Em julho, a taxa média das operações de crédito livre estava em 47,7% ao ano, enquanto para pessoas físicas permanecia em aproximadamente 60% ao ano.
É preciso criar condições para que a redução da Selic seja efetivamente transmitida para o consumidor e para as empresas.
Isso significa acompanhar mais de perto:
- custo de captação;
- inadimplência;
- spread bancário;
- margem das instituições;
- nível de competição;
- custo das garantias;
- recuperação de créditos inadimplidos.
A redução da taxa básica é condição importante, mas a economia somente sentirá seus efeitos de maneira mais ampla quando houver transmissão efetiva para as taxas cobradas nas operações de crédito.
2. Renegociar a dívida antes que ela se transforme em inadimplência
Uma das medidas mais importantes seria estimular uma política permanente de renegociação preventiva.
Hoje, muitas vezes o consumidor ou a empresa somente consegue condições melhores depois que a dívida já está vencida.
O ideal seria criar mecanismos para que bancos e demais instituições financeiras possam identificar antecipadamente sinais de deterioração da capacidade de pagamento e oferecer:
- alongamento de prazo;
- redução temporária das parcelas;
- consolidação de várias dívidas;
- redução de juros;
- período de carência;
- substituição de linhas caras por operações de menor custo.
Uma dívida renegociada antes do atraso pode continuar sendo um crédito saudável. Depois de meses de inadimplência, o problema torna-se muito mais difícil de solucionar.
3. Criar programas permanentes de recuperação de crédito
Programas de renegociação de dívidas são importantes, mas precisam ser acompanhados por mecanismos que evitem a reincidência.
Não basta retirar o nome do consumidor dos cadastros de inadimplentes se, poucos meses depois, ele volta a atrasar suas contas.
É necessário combinar renegociação com educação financeira, reorganização do orçamento e adequação do crédito à renda.
O mesmo vale para as empresas.
No caso das micro e pequenas empresas, que representam a maioria absoluta dos CNPJs inadimplentes, devem existir mecanismos específicos para recuperação financeira, incluindo orientação de fluxo de caixa, renegociação de passivos e acesso a capital de giro compatível com sua capacidade de pagamento.
4. Reduzir o custo do crédito para as empresas
A recuperação da economia passa necessariamente pela recuperação financeira das empresas.
Uma empresa endividada reduz investimentos, posterga contratações, diminui estoques e passa a trabalhar defensivamente.
Por isso, são importantes linhas destinadas à:
capital de giro + investimento + modernização + exportação + inovação.
Mas essas linhas precisam apresentar juros e prazos compatíveis com o retorno esperado do investimento.
Para micro, pequenas e médias empresas, especialmente, a existência de garantias continua sendo um dos principais obstáculos.
É preciso ampliar e aperfeiçoar fundos garantidores e mecanismos de compartilhamento de risco, permitindo que empresas economicamente viáveis, mas sem patrimônio suficiente para oferecer garantias tradicionais, tenham acesso ao crédito.
5. Melhorar as garantias e a recuperação do crédito
Uma das razões pelas quais o crédito brasileiro é caro está relacionada ao risco e à dificuldade de recuperação dos valores emprestados.
Quanto maior o risco de perda para o credor, maior tende a ser o prêmio de risco incorporado à taxa.
Por isso, medidas que tornem as garantias mais eficientes, transparentes e de execução mais rápida podem contribuir para reduzir o custo do crédito.
O objetivo não deve ser simplesmente beneficiar o credor, mas reduzir o risco da operação para que essa redução possa chegar à taxa paga pelo tomador.
6. Aumentar a competição no sistema financeiro
Mais competição significa maior possibilidade de redução de preços.
A expansão das fintechs, do Open Finance e de novos modelos de concessão de crédito pode contribuir para isso, mas é necessário que o consumidor tenha condições efetivas de comparar as propostas.
O consumidor deveria conseguir visualizar com clareza:
taxa de juros + CET + prazo + valor total pago + tarifas + seguros + garantias exigidas.
A comparação precisa ser simples.
Quanto maior a facilidade para migrar uma dívida de uma instituição para outra, maior tende a ser a pressão competitiva.
7. Recuperar a renda e o poder de compra
Não existe solução definitiva para a inadimplência das famílias sem melhorar sua capacidade de pagamento.
O mercado de trabalho apresenta indicadores positivos, mas isso não significa que todas as famílias estejam com orçamento equilibrado.
A Serasa Experian registrou renda média real de R$ 3.762 e taxa de desemprego de 5,3% no trimestre encerrado em julho. Ao mesmo tempo, o consumo das famílias recuou 0,4% no segundo trimestre.
Isso mostra que emprego e renda precisam ser analisados também sob a ótica do comprometimento da renda com dívidas.
A recuperação do poder de compra depende de crescimento econômico sustentável, aumento da produtividade, geração de empregos de maior qualidade e controle da inflação.
8. Educação financeira precisa deixar de ser apenas uma campanha
A educação financeira deveria começar na escola e continuar ao longo da vida profissional.
O cidadão precisa entender, antes de contratar uma dívida:
- quanto pagará no total;
- qual será o impacto da parcela sobre sua renda;
- diferença entre juros nominais e custo efetivo;
- consequências do crédito rotativo;
- importância de uma reserva financeira;
- riscos do excesso de parcelamento.
O mesmo conceito deveria ser aplicado às empresas.
Pequenos empresários precisam dominar conceitos básicos de fluxo de caixa, capital de giro, margem, prazo médio de recebimento e endividamento.
9. Preservar empresas viáveis
Outro ponto fundamental é diferenciar uma empresa temporariamente insolvente de uma empresa estruturalmente inviável.
A recuperação judicial deve servir para preservar empresas que possuem atividade econômica viável, empregos, fornecedores e capacidade de geração de caixa, permitindo sua reestruturação.
Ao mesmo tempo, empresas sem viabilidade econômica não podem permanecer indefinidamente em um processo de recuperação.
O sistema precisa ser rápido para reorganizar quem pode ser recuperado e eficiente para liquidar quem não apresenta condições de sobrevivência.
10. Responsabilidade fiscal também faz parte da solução
Não existe política de crédito isolada da política econômica.
A trajetória das contas públicas influencia expectativas, inflação, juros e custo de financiamento.
Por isso, a busca de equilíbrio fiscal é importante para criar condições para uma redução sustentável dos juros e para aumentar a previsibilidade da economia.
Não se trata de escolher entre crescimento e responsabilidade fiscal.
O desafio é construir condições para que o crescimento seja financiado de forma sustentável.
O que precisa ser feito agora
O Brasil precisa de uma estratégia coordenada envolvendo Governo, Banco Central, bancos, empresas e consumidores.
| Problema | Medida necessária |
| Inadimplência elevada | Renegociação preventiva e permanente |
| Juros elevados | Redução sustentável da Selic e dos spreads |
| Crédito restrito | Ampliação da competição e das garantias |
| Empresas endividadas | Capital de giro e reestruturação de passivos |
| Micro e pequenas empresas | Fundos garantidores e orientação financeira |
| Famílias comprometidas | Crédito adequado à renda |
| Recuperações judiciais | Reestruturação rápida de empresas viáveis |
| Baixa renda disponível | Crescimento sustentável do emprego e da renda |
| Reincidência da inadimplência | Educação financeira e planejamento |
| Alto risco de crédito | Melhorias nas garantias e recuperação de ativos |
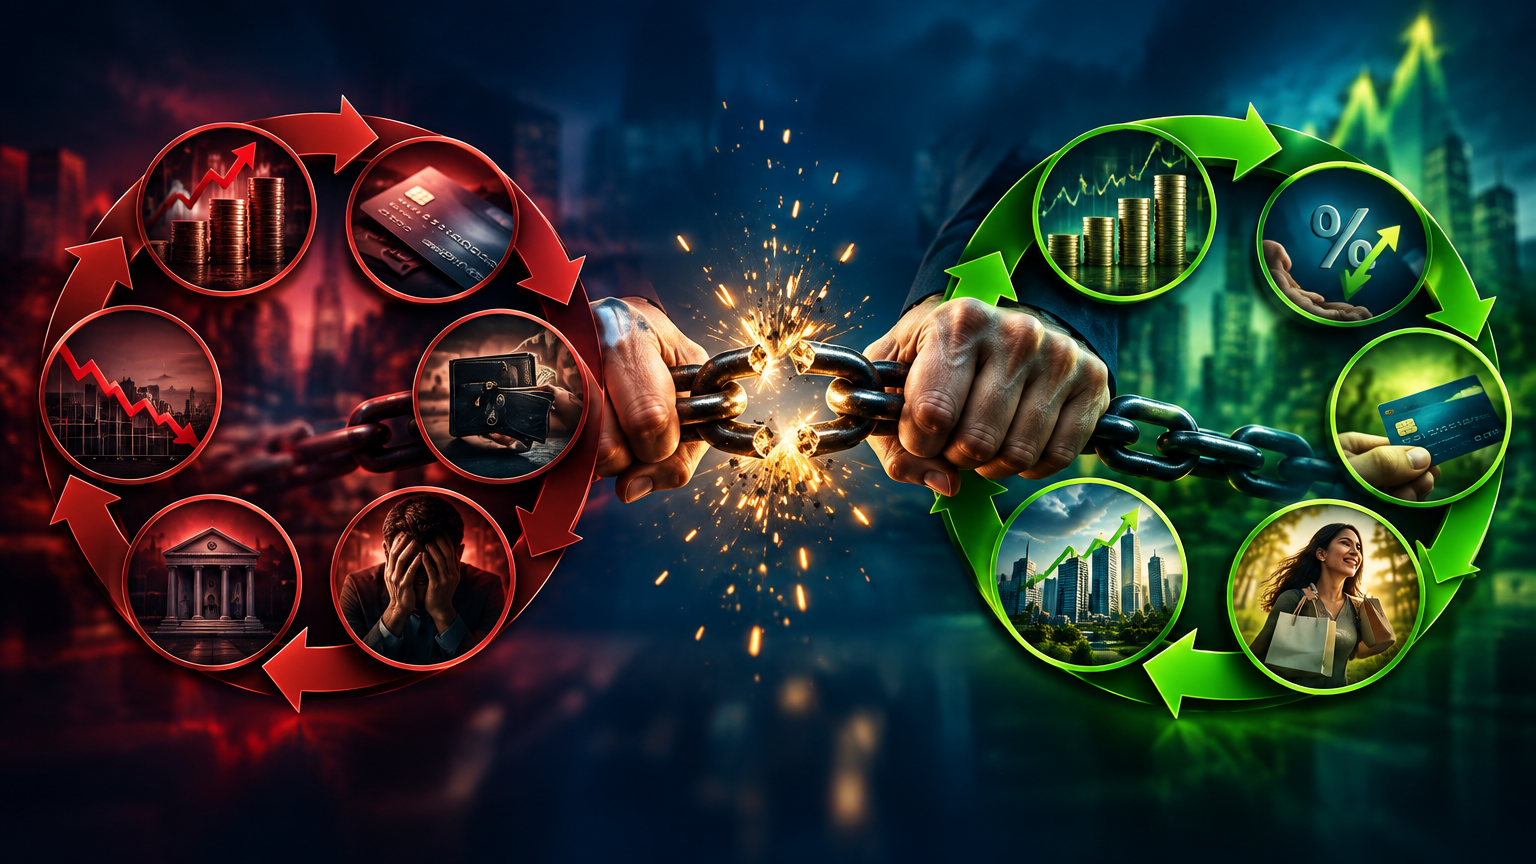
É preciso quebrar o ciclo
O problema brasileiro não será resolvido por uma única medida.
Não basta reduzir juros. Não basta renegociar dívidas. Não basta ampliar o crédito. Não basta aumentar a renda.
É necessário atuar simultaneamente sobre todos esses fatores.
A economia precisa sair do ciclo:
juros elevados → crédito caro → maior comprometimento da renda → inadimplência → aumento do risco → crédito mais seletivo → redução do consumo e investimento → menor atividade econômica.
E construir o caminho inverso:
inflação controlada → juros sustentavelmente menores → crédito mais barato → redução do comprometimento da renda → queda da inadimplência → menor risco → maior oferta de crédito → aumento do consumo e investimento → crescimento econômico.
Os dados atuais mostram que o problema já alcançou uma dimensão que não pode ser tratada apenas como dificuldade individual de consumidores ou empresas.
A inadimplência é também um problema macroeconômico.
Quando milhões de famílias deixam de consumir e milhões de empresas passam a direcionar seu caixa para pagar dívidas, a economia perde capacidade de crescimento.
Por isso, recuperar o crédito deve ser uma prioridade da política econômica brasileira.
O objetivo não deve ser simplesmente fazer com que bancos emprestem mais, mas criar condições para que famílias e empresas possam tomar crédito, pagar suas dívidas e voltar a consumir, investir e crescer.
Esse é o caminho para transformar o atual ciclo de endividamento em um ciclo de recuperação econômica.
Miguel José Ribeiro de Oliveira
Portal Vida Econômica