
Por Miguel José Ribeiro de Oliveira
Para o Portal Vida Econômica
O governo federal anunciou, em 25 de setembro, uma nova etapa do programa de renegociação de dívidas, o Desenrola Brasil 3.0, criado pela Medida Provisória nº 1.393/2026. A nova fase traz uma mudança importante em relação às anteriores: a União poderá adquirir, por meio de leilões, carteiras de dívidas de pessoas físicas mantidas pelas instituições financeiras, com o desconto obtido na aquisição sendo repassado integralmente aos devedores.
A iniciativa chega em um momento particularmente importante para a economia brasileira, diante do elevado nível de endividamento e inadimplência das famílias, dos juros ainda elevados e das dificuldades enfrentadas por consumidores para voltar a ter acesso ao crédito.
A expectativa do governo é que sejam elegíveis para aquisição até R$ 150 bilhões em dívidas, podendo beneficiar até 15 milhões de pessoas. O programa prevê recursos da ordem de até R$ 15 bilhões para a aquisição dessas carteiras, dependendo dos descontos obtidos nos leilões.
Como funcionará o Desenrola 3.0
A nova modalidade será direcionada principalmente a dívidas de pessoas físicas com valor original de até R$ 10 mil, que estejam inadimplentes há mais de 720 dias e menos de 1.645 dias — aproximadamente entre dois e quatro anos e meio.
Podem ser incluídas dívidas bancárias e não bancárias, conforme a regulamentação do programa. Entre as operações bancárias estão dívidas de cartão de crédito e empréstimos pessoais não consignados.
A grande diferença em relação às versões anteriores é o mecanismo de aquisição.
Em vez de simplesmente criar uma plataforma para aproximar credores e devedores, o governo pretende comprar carteiras de créditos considerados de difícil recuperação. As instituições financeiras apresentarão suas propostas e os maiores descontos poderão ser selecionados.
O desconto obtido na operação será transferido para o consumidor, que poderá utilizar o benefício para quitar a dívida ou pagar o saldo remanescente de acordo com as condições estabelecidas.
A expectativa divulgada pelo governo é de descontos que podem chegar a 90% sobre as dívidas elegíveis.
O impacto para as famílias
Para as famílias, o principal benefício potencial é a possibilidade de transformar uma dívida antiga, muitas vezes considerada praticamente impagável, em uma obrigação que possa efetivamente ser quitada.
O problema da inadimplência não está apenas no valor da dívida.
Quando uma família fica inadimplente, ela enfrenta uma série de consequências: dificuldade para obter novos financiamentos, redução dos limites de crédito, restrições para adquirir bens e serviços a prazo e, em muitos casos, necessidade de recorrer a modalidades de crédito mais caras.
A regularização da dívida pode interromper esse ciclo.
Uma família que consegue eliminar ou reduzir substancialmente seu passivo passa a ter condições de reorganizar seu orçamento, recuperar gradualmente o acesso ao sistema financeiro e direcionar parte da renda que anteriormente era comprometida com dívidas para o consumo, a poupança ou novos investimentos.
É importante, entretanto, que a renegociação seja acompanhada de educação financeira e mudança de comportamento.
O simples perdão ou desconto da dívida não resolve o problema estrutural se o consumidor voltar a assumir compromissos acima de sua capacidade de pagamento.
Um possível efeito positivo sobre o crédito
Existe também um efeito importante sobre o sistema financeiro.
Ao retirar dos balanços dos bancos parte de créditos antigos e de difícil recuperação, o programa pode contribuir para melhorar a qualidade das carteiras de crédito das instituições.
Isso pode liberar espaço para novas operações.
A lógica é relativamente simples: quanto maior a quantidade de recursos das instituições financeiras comprometida com créditos problemáticos, maior a necessidade de provisionamento e mais cautelosa tende a ser a concessão de novos empréstimos.
A retirada dessas operações problemáticas pode contribuir para melhorar os indicadores das instituições e facilitar a concessão de novos créditos, embora não exista garantia de que todo o efeito do programa será automaticamente convertido em redução das taxas de juros.
Essa distinção é importante.
A taxa final cobrada pelo sistema financeiro depende de diversos fatores, entre eles custo de captação, risco de crédito, despesas administrativas, impostos, margem financeira, concorrência e condições da política monetária.
Efeito sobre o consumo e a atividade econômica
A recuperação financeira das famílias também pode produzir efeitos sobre a economia.
Uma parcela da renda que atualmente é utilizada para pagamento de dívidas atrasadas pode, depois da renegociação, voltar gradualmente ao consumo.
Isso beneficia especialmente setores dependentes da demanda interna, como comércio e serviços.
Existe ainda um segundo efeito: consumidores com histórico de inadimplência recuperado podem voltar a ter acesso ao mercado de crédito.
Com isso, podem ser retomadas compras financiadas de bens duráveis, reformas, aquisição de veículos e outros gastos que dependem de financiamento.
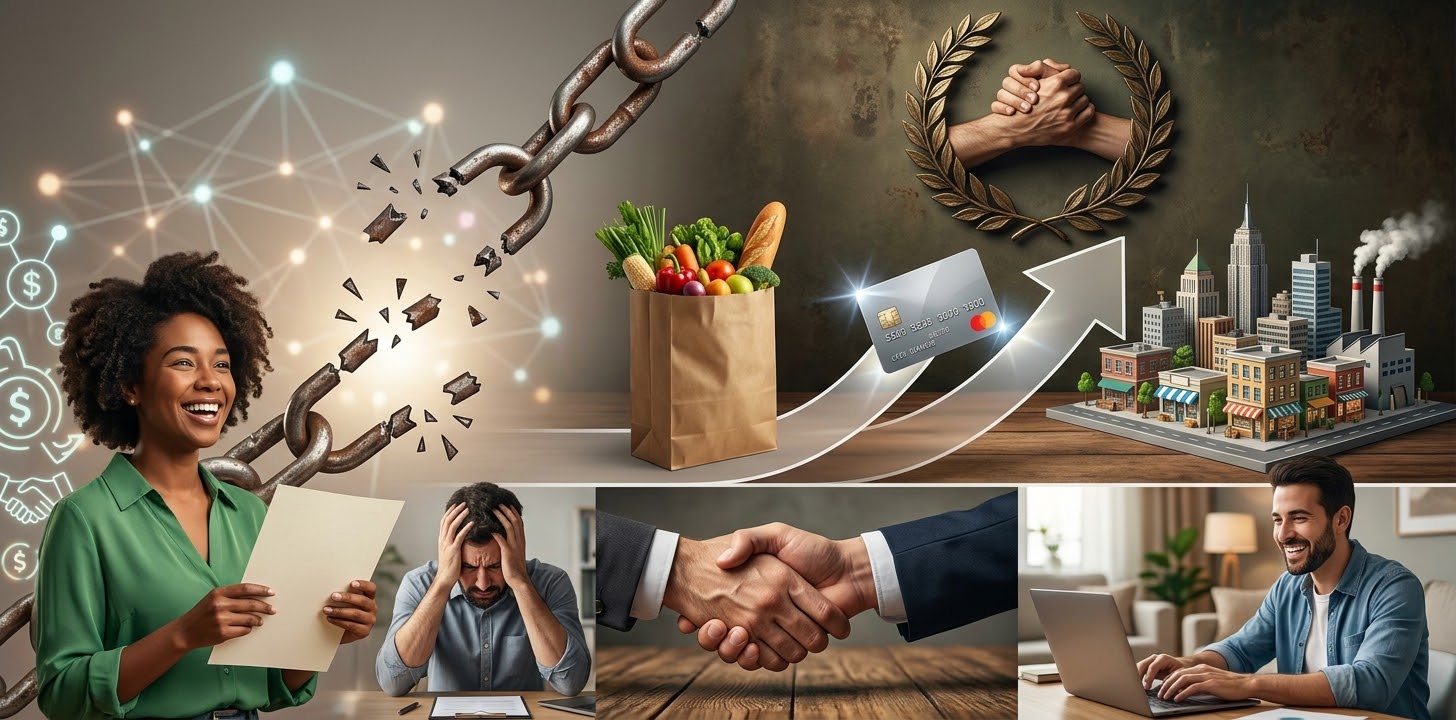
O resultado pode ser um círculo virtuoso:
redução da inadimplência → recuperação do crédito → aumento da capacidade de consumo → fortalecimento das empresas → maior atividade econômica.
Mas esse processo dependerá fundamentalmente da capacidade das famílias de manterem as novas obrigações dentro de seus orçamentos.
E as empresas?
O Desenrola 3.0 anunciado nesta etapa é essencialmente direcionado às pessoas físicas. Portanto, não deve ser confundido com programas específicos de renegociação destinados às empresas.
As micro e pequenas empresas já contam, em 2026, com mecanismos próprios de renegociação e reestruturação de dívidas, incluindo programas associados ao Pronampe e ao Procred 360.
Ainda assim, as empresas podem ser beneficiadas indiretamente pelo Desenrola 3.0.
Se milhões de consumidores recuperarem sua capacidade de pagamento, o comércio e o setor de serviços poderão encontrar uma demanda mais saudável.
Além disso, a redução da inadimplência das famílias pode melhorar a qualidade das carteiras de crédito dos bancos, criando condições para maior disposição das instituições para conceder crédito também ao setor empresarial.
Para as empresas, portanto, o principal benefício tende a ocorrer pelo lado da recuperação da demanda e da melhora das condições gerais do mercado de crédito.
O risco de criar um ciclo permanente de renegociação
Um dos pontos que merecem atenção é evitar que programas de renegociação se transformem em uma solução recorrente para um problema estrutural.
O Brasil precisa reduzir não apenas o estoque atual de dívidas, mas também as causas que levam as famílias à inadimplência.
Entre elas estão juros elevados, renda insuficiente, desemprego ou perda de renda, utilização excessiva do cartão de crédito, crédito rotativo, falta de planejamento financeiro e comprometimento excessivo da renda com prestações.
A própria Medida Provisória do Desenrola 3.0 prevê medidas destinadas a promover concessão responsável de crédito, maior transparência dos produtos financeiros, decisões mais informadas dos consumidores e redução dos fatores de risco associados à vulnerabilidade financeira.
Esse ponto é fundamental.
Não basta limpar o passado. É necessário evitar que novas dívidas impagáveis sejam formadas no futuro.
O custo fiscal precisa ser acompanhado
Outro aspecto que merece atenção é o impacto fiscal.
O governo estima que poderá utilizar até R$ 15 bilhões para viabilizar a aquisição das carteiras, embora o valor efetivo dependa dos resultados dos leilões e da estrutura financeira utilizada.
Ao mesmo tempo, a estimativa oficial é de que possam ser alcançados até R$ 150 bilhões em dívidas elegíveis para aquisição.
A diferença entre esses valores decorre justamente do grande desconto esperado para créditos antigos e de difícil recuperação.
É importante, porém, que a sociedade acompanhe com transparência quanto será efetivamente desembolsado, quais carteiras serão adquiridas, quais descontos foram obtidos e qual será o grau de recuperação dessas operações.
Uma política de renegociação pode produzir benefícios econômicos relevantes, mas precisa ser acompanhada de responsabilidade fiscal e transparência.
O Desenrola 3.0 não substitui uma política de crédito
Outro cuidado necessário é não atribuir ao programa uma capacidade maior do que ele efetivamente possui.
O Desenrola 3.0 pode ajudar a reduzir a inadimplência e melhorar as condições financeiras de milhões de famílias. Mas ele não substitui uma política econômica capaz de proporcionar crescimento sustentável da renda, geração de empregos, redução estrutural do custo do crédito e aumento da produtividade.
Também não substitui a necessidade de redução sustentável dos juros quando as condições econômicas permitirem.
A recuperação do consumidor depende, em última instância, de sua renda crescer mais rapidamente que suas despesas e de o custo do crédito permanecer compatível com sua capacidade de pagamento.
Um passo importante, mas que precisa ser acompanhado de outras medidas
O Desenrola 3.0 representa uma nova tentativa de enfrentar um dos principais problemas da economia brasileira: o elevado comprometimento financeiro das famílias e suas consequências sobre o consumo e o crédito.
O programa pode ajudar a retirar milhões de consumidores de uma situação de inadimplência prolongada, melhorar a qualidade das carteiras dos bancos e criar condições para uma retomada mais saudável do crédito.
Para que seus efeitos sejam permanentes, entretanto, será necessário combinar a renegociação com educação financeira, crédito responsável, transparência nas operações, redução dos juros quando houver espaço econômico, aumento da renda e estímulo ao emprego e à atividade produtiva.
O grande desafio não é apenas tirar o consumidor da inadimplência.
É fazer com que ele não volte a ficar inadimplente.
Para isso, o Desenrola 3.0 deve ser visto como parte de uma estratégia mais ampla de recuperação financeira das famílias brasileiras e de fortalecimento do mercado de crédito.
Se bem executado e acompanhado de outras medidas estruturais, o programa poderá contribuir não apenas para limpar dívidas antigas, mas também para recuperar a capacidade de consumo das famílias, melhorar o ambiente de crédito e dar maior sustentação à atividade econômica.
Miguel José Ribeiro de Oliveira